非洲,正成为中国电动两轮车出口的新蓝海。
据统计,2024年中国电动两轮车对非出口达24.47万辆,同比增长115%;2025仅上半年,中国对非出口电动两轮车就超过24年全年进口量,达26.6万辆;2026年上半年非洲进口电动两轮及三轮车总额已达1.146亿美元,同比增长约60%。其中埃及、尼日利亚、摩洛哥、卢旺达、南非和肯尼亚位居出口前列。
据估计,目前全非洲预计有3000万至4000万辆摩托车,其中98%至99%仍然是燃油车型,为转向电动替代品创造了巨大的市场。
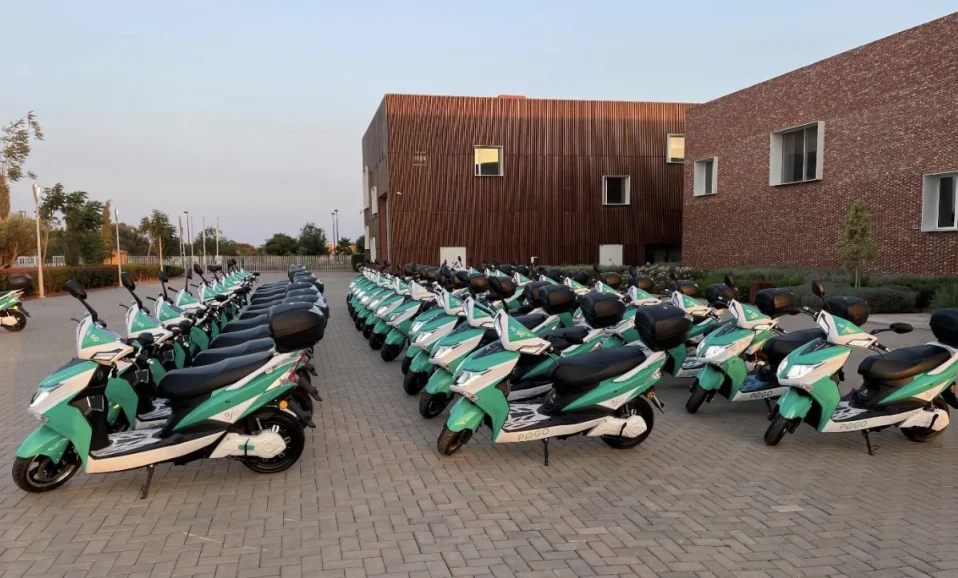
这种高速增长主要由燃油成本上升、换电模式加速布局以及政府政策助推共同驱动。
据报道,中东冲突爆发以来,摩托出租车的日均汽油成本已从4.2美元上涨至5.1美元,涨幅超过20%,而电动摩托车跑同样的距离只需2.30美元。特别是在肯尼亚等高度依赖燃料进口的国家,肯尼亚电动交通协会称,当地电动摩托车销量正呈现爆发式增长,过去3个月销量飙升了约40%。

此外,摩托车司机给车加油只需要四五分钟,但如果给电池充电需要两个小时,或者电网供电不稳定,骑手使用电动车型的意愿会降低。因此,换电网络成为当地电动化的关键基础设施。非洲最大的电动出行企业之一——Spiro,目前已在7个国家部署超10万辆电动摩托车和2500座换电站。非洲换电网络的加速普及,解决了补能这一关键难题。但许多国家电网覆盖率和稳定性仍有待提升。且当地充电标准不统一,每家运营商都在用自己的电池、接口、软件,骑手不能跨网换电,这也是目前存在的问题。

非洲的电动化热潮离不开各国政府的推动。
埃塞俄比亚2024年直接禁止进口燃油车,电动摩托车全散件关税0%、半散件5%、整车15%,燃油车消费税100%;卢旺达电动摩托车、零部件、电池、充电设备全部免关税和增值税,有效期到2028年6月;肯尼亚电动摩托车增值税零税率,全散件和锂电池关税全免。乌干达对本地组装零部件免增值税和进口关税,新进入者五年企业所得税豁免。
非洲各国助推电动化的力度确实罕见,但也伴随本地化要求,且存在不确定性。
乌干达的五年免税有个条件,至少雇用80%的乌干达员工,这意味着出口厂商必须培养本地团队。此外,肯尼亚2026年议会虽然否决了取消电动摩托车增值税豁免的提案,但政策随时可能变。尼日利亚就发生过关税上涨导致企业暂停订单的事。
中国企业加速布局
目前大量中国零部件和整车通过多哥、加纳、尼日利亚口岸进入非洲,中国产业链条也正在落地非洲。
雅迪正在肯尼亚推KIFA商用摩托车,载重250公斤,和ARC Ride合作换电;台铃和加纳Kofa联合开发车型,中方出设计和制造,当地出电池、换电网络和运营。
Spiro计划2027年零部件本地化率提到90%,明确希望中国供应商去当地建厂。电池厂商如国轩高科也正在非洲建设基地,实现生产本土化。除此之外,非洲换电站、电池回收等领域也迎来试水的中国企业。

需要注意的是,非洲不同地区对电动两轮车的需求也不同。
其中北非市场以整车进口为主,消费者购买目的是通勤和短途出行,北非国家如摩洛哥、埃及、阿尔及利亚,进口的主要是电动两轮整车(电动踏板车和轻便摩托车)。例如摩洛哥,2026年上半年进口80,188辆,价值2170万美元,直接超过埃及成为最大进口国。
而在东非和西非,电动两轮车主要用于载客和载货,骑手每天行驶100到150公里,需求集中在载重能力、续航可靠性和换电兼容性上。且当地更看重整套出行生态,如换电、金融和服务。因此电动出行领域在这个市场的投资高度集中在本地组装厂、换电网络和商用摩托车生态系统。
非洲市场虽刚起步,但其基础设施、消费能力和使用场景均不同于其他市场,想“把国内卖不动的库存甩到非洲”的厂商,或以为“换个市场还在复制打法”的品牌,都会出局。