据Bicycleretailer报道,自行车商店网站The Bike Shop List的所有者Michael Forte称,从6月起,Trek、Specialized、Pon在美国的直营店共关闭了28家品牌直营店,短短三个月内,门店数量减少了近7.8%。
这些品牌曾大举开设直营店,如今开始收缩。
为什么之前要大批量开直营店?
自行车行业的传统销售链条是“品牌→经销商→消费者”。在这种模式下,品牌对终端定价、服务和消费者体验的控制力有限。直营店能让品牌直接拿到零售利润,也能掌握一手消费数据,用于产品开发。对品牌来说,直营就是把零售利润和固定成本都握在自己手里。
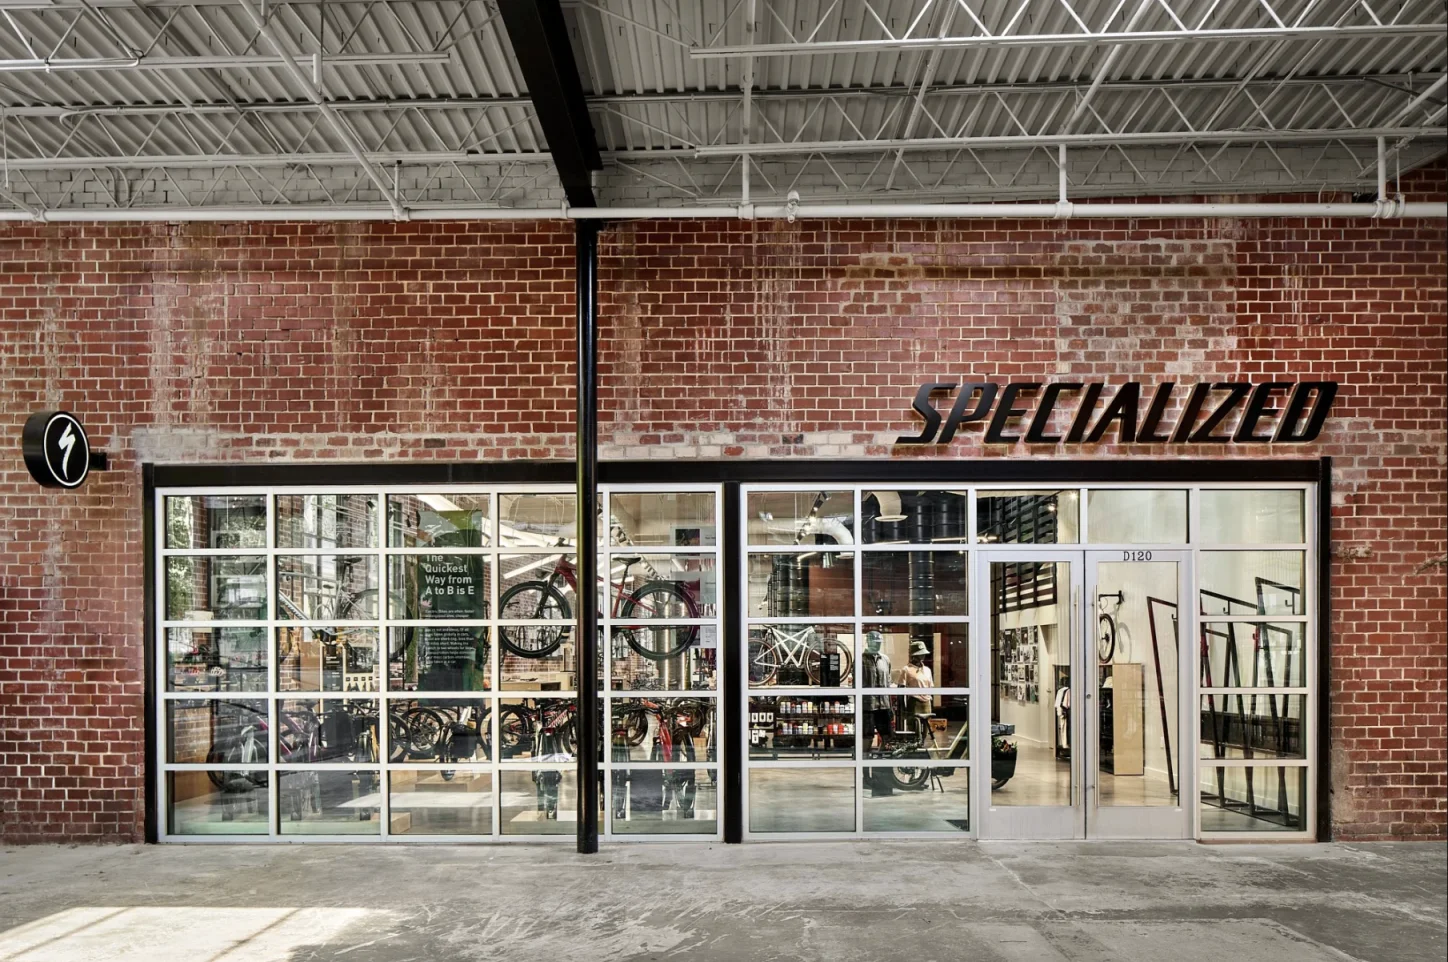
当重要市场缺少优质经销商,或品牌市场份额很低时,品牌会亲自下场开店。大型“概念店”或“品牌体验中心”还能提供统一、沉浸式的品牌体验,普通经销商很难复制。Trek在2021年已是美国最大自行车连锁零售商之一;Specialized也在同年把“概念店”升级为品牌直营的“Specialized Store”。
这些做法都建立在市场高速增长的基础上。需求旺盛时,品牌有信心、有现金流做投入高成本的线下扩张,相信新店能被增长的市场消化。

现在变了:需求下滑,直营店模式变脆弱
直营店的高昂成本可以被增长所掩盖,但在市场下行期,昂贵的门店租金和行业不断压缩的利润空间,使得许多门店的经营模式无法成立。尤其是在商业综合体内、定位模糊的“非核心门店”,其高昂的固定成本与实际转化效率严重失衡,就成为品牌收缩的首选目标。
线下自营店成本结构不同,D2C线上销售可以绕开经销商,线下自营店却绕不开房租和人力。品牌能靠线上取得价格优势,却很难靠自营店取得成本优势。消费者比价更容易,低价D2C品牌持续施压,品牌自营店既难定高价,也难靠服务覆盖成本。D2C品牌(给传统渠道带来的压力,主要是在“线上销售”和“价格竞争”上。但这不代表品牌自己开线下直营店,就能拉高线下渠道的利润空间。
于是品牌开始关闭租约到期、选址重叠、单店产出低的门店,转向线上D2C、精选体验店、经销商合作、移动服务等更轻的模式,并开始看重单店经济模型和渠道效率。
头部品牌也在做战略转向。Trek在50周年之际,把战略从“激进的门店扩张”转向“效率优先、轻资产防御”,认为高开销的展厅扩张时代已经结束。品牌开始重新评估实体零售布局,关闭低效门店,把资源集中到少数经过优化的核心店铺。

那么直营店会消失吗?
品牌直营店会变少,但不会彻底消失,未来美国自行车零售更可能形成分层:
- 品牌旗舰店:负责展示新品、举办活动和提升品牌形象。
- 授权车店:负责销售、试骑、维修和本地社群运营。
- 线上渠道:负责产品介绍、价格查询和部分整车销售。
品牌靠近消费者的实现方式变了,以前靠多开店,以后靠高价值门店和稳定渠道合作。未来竞争重点也将从“门店数量”转向“更高效、更有韧性的渠道组合”。


