全球电动两轮车市场中,欧美市场体量大,但竞争激烈,法规门槛高,新品牌进入难度大。相比之下,一些新兴市场虽然基数小,但增长快,政策支持力度大。
巴西就是其中之一。

一个220万辆的市场,电动化率不到1%
巴西是全球规模最大、最具活力的摩托车市场之一。根据Fenabrave和Abraciclo的数据,2025年巴西摩托车上牌总量达到2,197,308辆,约合220万辆,同比增长17.1%。
但电动两轮车在这个市场中的存在感,仍然微乎其微。
2025年,巴西电动两轮车销量为14766辆,同比增长114.1%。这个增速放在任何一个行业都足够亮眼,但放到220万辆的总盘子里,渗透率仍然不到1%。
从增长轨迹来看,2021年,巴西市场销量仅为907台;2022年大幅加速,销量增长超过五倍至4964辆;2023年继续增长至6517辆(+31.3%);到2025年,电动两轮车销量翻了一番多,达到14,766辆,与2021年相比扩张了十六倍多;2026年至今,电动两轮车销量达到13,208辆,比2025年同期增长41.3%。
增速虽然较2025年全年的114.1%有所放缓,但超过40%的增长仍然非常强劲。

为什么巴西电动化在加速
政策端:联邦政策支持
联邦政府于2024年推出Mover绿色出行计划,为电动汽车和充电基础设施提供了税收优惠和财政支持,预计在2024至2028年间提供约193亿雷亚尔的财政信贷。里约热内卢、圣保罗和米纳斯吉拉斯等多个州在此基础上追加了IPVA车辆税豁免、优惠电价以及城市通行和停车便利等措施。
需求端:外卖配送的刚性需求
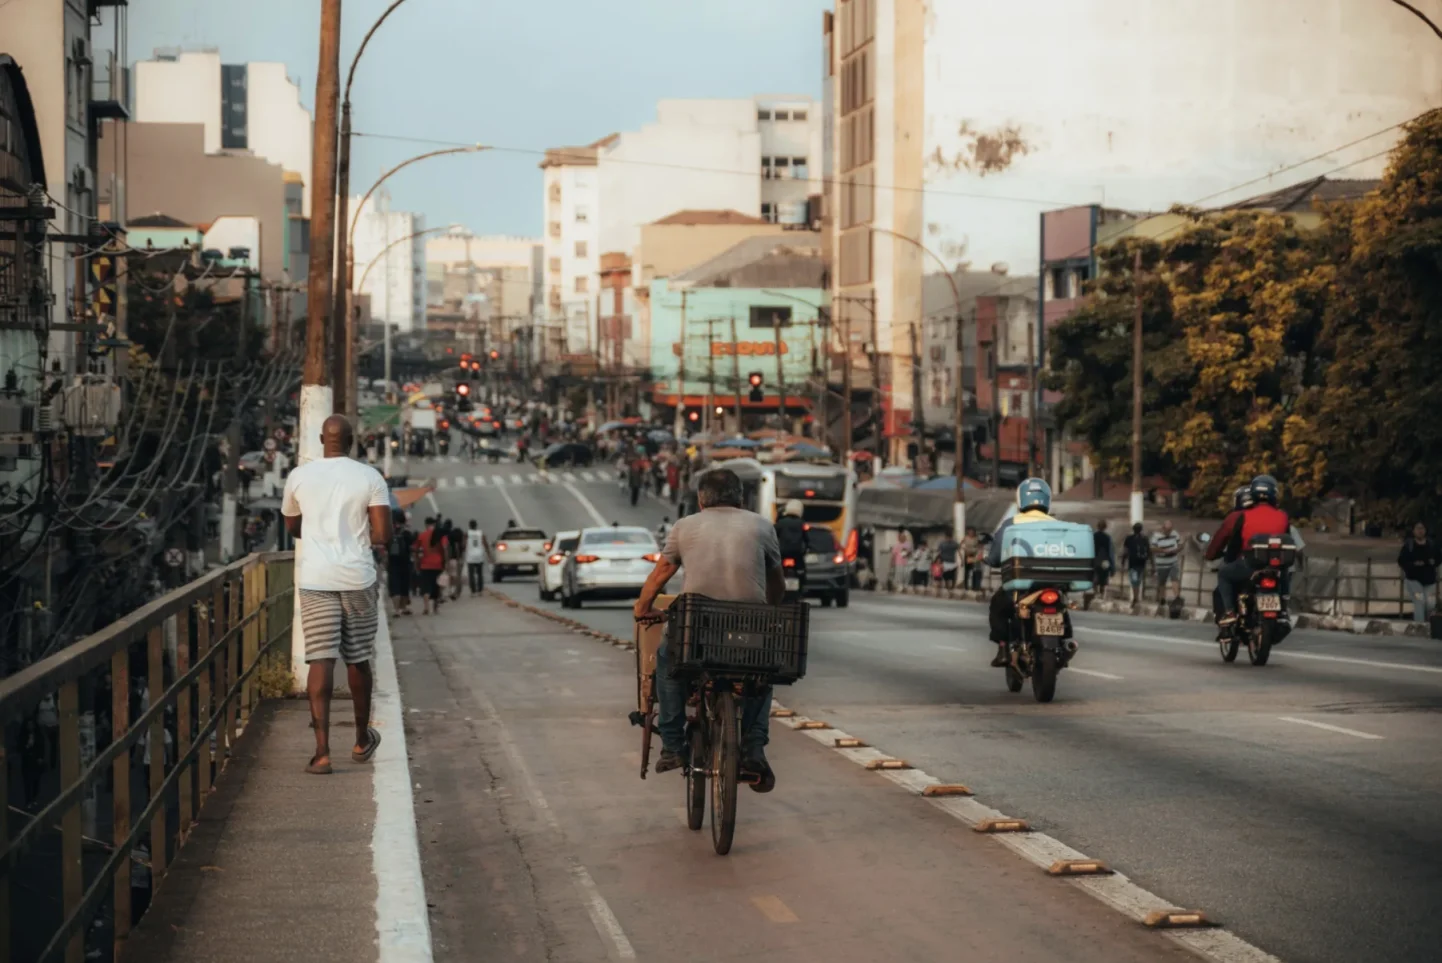
外卖服务的快速扩张为电动两轮车创造了明确的B端应用场景。据估计,巴西全国有70万至120万名外卖骑手,摩托车平均价格为17,800雷亚尔,远低于汽车。2026年6月,巴西政府宣布设立总额40亿雷亚尔的专项信贷额度,为在iFood等平台服务满6个月的骑手提供低息购车贷款。iFood自身也推出“Minha CNH”计划,为骑手承担最高90%的摩托车驾照费用。对于日均行驶里程可预测、停靠地点固定的配送骑手而言,电动摩托车在运营成本上的优势尤为突出。
成本端:电力成本低
使用成本是电动摩托车最具说服力的卖点。考虑巴西平均电价,一次完整充电行驶约100公里的成本不到5雷亚尔,而同等距离下燃油摩托车约需12雷亚尔油费。对于每周行驶数百公里的骑手,电力每公里成本比汽油低约75%。
基础设施端:换电模式发展
电池更换生态系统的发展正在解决充电基础设施不足的问题。Vammo在圣保罗运营的换电站已从100个计划扩展至500个,目标在2026年底前完成,其换电模式允许骑手在约30分钟内替换两块电池。
这个市场,需要的是深耕者
2024年,巴西本土电动两轮车品牌Voltz走到了破产边缘。这家企业2019年就开始销售电动两轮车,并获得了1亿雷亚尔的投资,建了马瑙斯工厂,铺了销售网络。但问题出在交付和售后上:客户下了单却拿不到车,退款申请无人处理,授权维修点和技术人员严重不足。
从Voltz的失败教训里面我们能得知:在巴西,卖出一辆车只是开始,能不能修、能不能维护、配件能不能及时到,才是决定品牌生死的事情。如果没有足够的维修点和配件供应,遇到问题无法解决,品牌口碑会迅速受损。在巴西排名前列的品牌,本田在巴西拥有超过1100个摩托车销售和服务网点,雅马哈有590个,Shineray也有270个。
所以,大面积铺货、纯线上电商、轻资产运营,在这个市场都行不通。线上卖车看起来降低了门槛,但售后链条一旦断裂,品牌信任的崩塌速度远比建立要快得多。Shineray虽然也做了电商,但它的电商是建立在35家Shineray Electric实体门店基础上的。没有线下网络的纯线上模式,在巴西基本没有生存空间。
真正能在巴西市场立足的,是愿意做重、做深、做长期的厂商。

一个小市场,但值得提前进入
国内出海巴西的厂商都选择了本土化运营和市场深耕的路径。
例如雅迪,其将巴西选为其亚洲以外的首个制造基地,在马瑙斯自贸区建立了约5,000平方米的智能工厂。2025年年产能约2万辆,2026年扩建后提升至4万辆。雅迪还针对巴西的高温气候和路面条件,对电池热管理系统和BMS进行了专门优化。在渠道端,雅迪正在扩展经销商网络,并同步建设售后服务体系。
爱玛在巴西已经运营了八年,目前拥有50家自有品牌门店,计划扩展至100家。2026年9月,爱玛在马瑙斯启动试组装,预计11月交付首批产品。
马瑙斯自贸区的税收优惠、本地化的电池适配、经销商网络的铺设、售后技术人员的培训——这些都是需要时间和资金投入,而正是这些投入,会变成后来者难以短期复制的壁垒。
巴西电动两轮车市场目前渗透率不足1%,2025年全年销量不过14,766辆。但2024年6,896辆 → 2025年14,766辆(+114.1%)→ 2026年至今13,208辆(同期+41.3%)的增长轨迹表明,这是持续性的增长。
对于国内电动两轮车厂商而言,巴西市场的价值不在于短期销量,而在于占据先发位置。当渗透率从不到1%向5%、10%爬升时,已经铺设了经销商网络、建立售后体系的品牌,将获得后来者无法比拟的优势。
但这需要愿意投入更长时间的厂商,而不是指望快速铺货、线上走量、赚一波就走的玩家。